Una buena rentabilidad alquiler no es un número único: depende de si miras la bruta, la neta o lo que te queda tras la hipoteca y el IRPF. En España, la bruta media de la vivienda rondaba el 6,5 % en el 2.º trimestre de 2026 (idealista) o el 5,7 % (Fotocasa), ambas sobre precios de oferta. En el piso de referencia de Ladrillómetro, un 6,8 % bruto se queda en un 4,1 % neto y en un 1,2 % de cash on cash tras IRPF.
Puedes comprobar estas cifras con tus datos en la calculadora de rentabilidad del alquiler. Abajo verás con qué métrica comparar, qué dicen las referencias de mercado y cómo fijar tu propio umbral.
¿Qué rentabilidad se considera buena para un alquiler?
Respuesta corta y honesta: no hay un umbral oficial. Lo que sí puedes hacer es situar tu piso frente a tres anclas:
- La bruta de mercado de la vivienda en España (en torno al 5,7 %–6,5 % en el 2.º trimestre de 2026, según la fuente).
- La neta del inmueble, que en un caso prudente suele estar 2 o 3 puntos por debajo de la bruta del anuncio.
- Lo que te queda a ti (flujo de caja y cash on cash), sobre todo si hay hipoteca e IRPF.
Un 6 %–7 % bruto en un anuncio no es «malo» ni «bueno» por sí solo: puede ser una buena compra si la neta y el flujo aguantan, o una trampa si olvidas vacíos, gastos e impuestos. Por eso la pregunta útil no es «¿cuánto es una buena rentabilidad alquiler?» en abstracto, sino «¿buena según qué métrica y frente a qué alternativa?».
¿Cuál es la rentabilidad media del alquiler en España en 2026?
Dos referencias públicas del 2.º trimestre de 2026, ambas de rentabilidad bruta calculada con precios de oferta (no con transacciones ni con neta de inversor):
| Fuente | Fecha | Bruta vivienda España | Notas |
|---|---|---|---|
| idealista (vía Europa Press) | 6/7/2026 | 6,5 % (era 7,2 % un año antes) | Madrid 4,7 %; Barcelona 5,2 %. Oficinas 10,9 %, locales 9,9 %, garajes 6 %. Bono a 10 años 3,4 %. Método: precio de venta en oferta ÷ renta en oferta. |
| Fotocasa Research | 28/7/2026 | 5,7 % (era 6,7 % en 2021) | También bruta sobre oferta; metodología distinta a la de idealista, por eso no coinciden. |
Ni el 6,5 % ni el 5,7 % son una «buena rentabilidad neta» ni un cash on cash. Son medias brutas de anuncios. Si tu piso sale por debajo de esa horquilla en bruta, no significa automáticamente que sea una mala inversión (puede haber revalorización, menos riesgo o mejor ubicación); si sale por encima, no garantizan un buen flujo tras gastos e hipoteca.
Para ver la rentabilidad bruta oficial por municipio (precio tasado y alquiler de fuentes públicas, no de portales), usa la sección Inmuebles.
¿Bruta, neta o tras IRPF: con cuál comparar?
Con el mismo piso de referencia (150.000 € de precio, 15.000 € de gastos de compra, 5.000 € de reforma, 850 €/mes con un mes vacío) salen cifras muy distintas:
| Métrica | Cálculo | Resultado | Para qué sirve |
|---|---|---|---|
| Bruta sobre el precio | 10.200 ÷ 150.000 | 6,8 % | Comparar anuncios y titulares de mercado |
| Bruta sobre la inversión total | 10.200 ÷ 170.000 | 6,0 % | Misma renta, contando ITP y reforma |
| Neta (NOI ÷ inversión total) | 6.940 ÷ 170.000 | 4,1 % | Medir el inmueble sin financiación |
| Cap rate clásico (NOI ÷ precio) | 6.940 ÷ 150.000 | 4,6 % | Comparar con textos que usen solo el precio |
| Cash on cash antes de IRPF | 965 ÷ 65.000 | 1,5 % | Lo que rinde tu dinero con hipoteca |
| Cash on cash tras IRPF (año 1) | 762 ÷ 65.000 | 1,2 % | Aprox. de lo que te queda en el bolsillo |
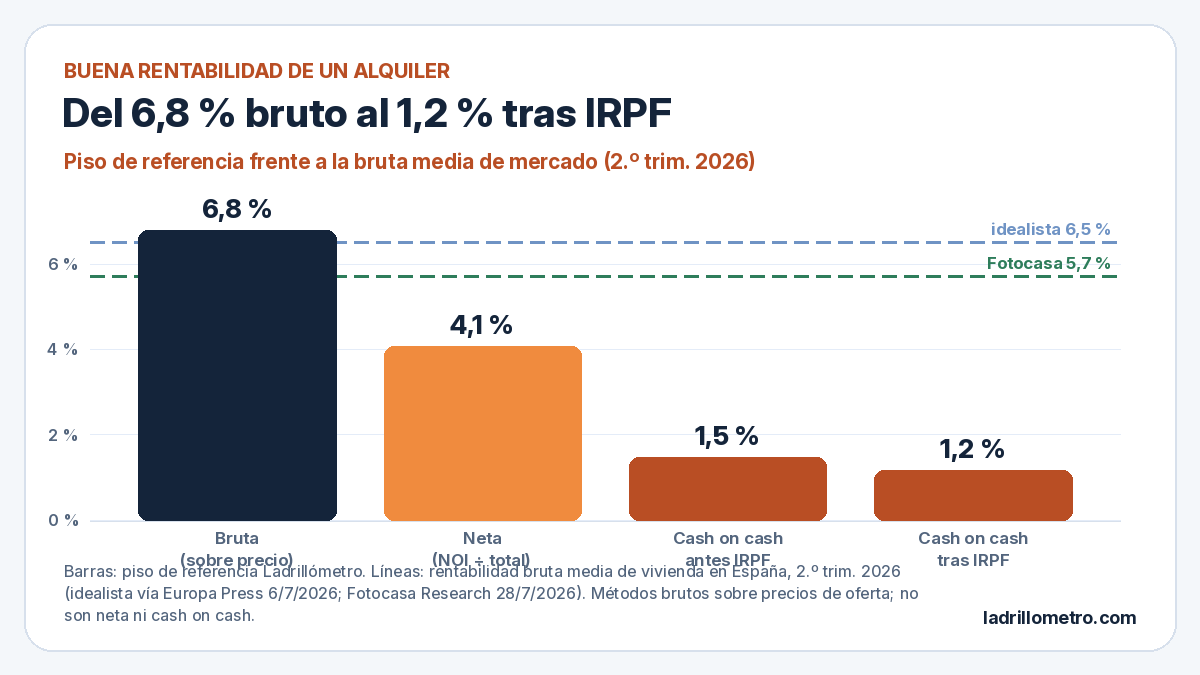
Si alguien te pregunta «¿cuánto es una buena rentabilidad neta en un alquiler?», la comparación justa es con otras inversiones de riesgo parecido y con tu coste de oportunidad, no con el 6,5 % bruto de idealista. El detalle de cada fórmula está en la guía de rentabilidad bruta, neta y cash on cash; el paso del NOI al dinero mensual, en la de flujo de caja.
Abrir este ejemplo en la calculadora
Datos del ejemplo: precio 150.000; alquiler 850; ocupación 91,67 %; IBI 400; comunidad 960; seguro 550; mantenimiento 500; préstamo 105.000; entrada 45.000; cuota 497,92; gastos de compra estimados al 10 % y reforma 5.000. Verás un NOI de 6.940 €, un «cap rate» del 4,08 %, un cash on cash del ~1,5 % y un DSCR de 1,16.
¿Qué es el coste de oportunidad frente a letras, depósitos o la bolsa?
El dinero que metes en el piso (en el ejemplo, 65.000 € de capital propio) podría estar en otra parte. Tres referencias útiles, sin pretender que sean consejos de inversión:
- Deuda pública a largo plazo. En el informe de idealista de julio de 2026, el bono español a 10 años se citaba al 3,4 %. Es una rentabilidad nominal distinta (liquidez, riesgo y fiscalidad no son las del piso), pero sirve de suelo: si tu neta o tu cash on cash están por debajo y no esperas revalorización, el piso compite mal en puro rendimiento.
- Depósitos y letras a corto. Suelen ofrecer menos que un bono a 10 años en momentos de tipos altos, pero con menos volatilidad y sin derramas ni inquilinos.
- Bolsa (índices). Históricamente ha ofrecido rentabilidades esperadas más altas a cambio de más volatilidad. Un piso con 1,2 % de cash on cash tras IRPF no «pierde» automáticamente frente a la bolsa: aporta apalancamiento, amortización de deuda y, a menudo, revalorización; pero sí obliga a justificar el riesgo operativo (vacíos, impagos, obras).
La pregunta «¿qué rentabilidad neta compensa frente a la bolsa?» no tiene una cifra mágica. Compensa si, sumando flujo, deuda que vas devolviendo y plusvalía esperada, el conjunto te supera tu alternativa con un margen que te compense el trabajo y el riesgo inmobiliario.
¿Por qué una rentabilidad alta suele ir con más riesgo?
En el mismo informe de idealista, las oficinas (10,9 %) y los locales (9,9 %) rindan más en bruto que la vivienda (6,5 %), y Madrid (4,7 %) y Barcelona (5,2 %) rinden menos que la media nacional. No es casualidad:
- Más bruta en el anuncio suele significar peor ubicación, más rotación de inquilinos, más obras pendientes o un mercado menos líquido.
- Menos bruta en grandes ciudades suele ir con más demanda de alquiler, más facilidad para vender y, a menudo, más esperanza de revalorización.
- Garajes y trasteros pueden mostrar brutas atractivas, pero con ticket pequeño, menos datos comparables y otro perfil de gastos.
Una «buena rentabilidad alquiler» que ignore el riesgo es solo un titular. Si un piso promete un 9 % bruto en una zona con mucha oferta vacía, calcula la neta con dos meses vacíos y un mantenimiento alto antes de emocionarte.
¿Cómo fijar tu umbral personal de rentabilidad?
En lugar de buscar «la» cifra buena, fija tres filtros encadenados:
- Filtro de anuncio (bruta). Descarta rápido lo que quede muy por debajo de la bruta de tu zona (mira Inmuebles o los portales, sabiendo que son oferta). El piso de referencia, con 6,8 %, está en la horquilla de la media nacional de idealista.
- Filtro de inmueble (neta). Exige una neta que, como mínimo, te deje margen frente a tu coste de oportunidad. En el ejemplo, 4,1 % neto es mediocre frente a un bono al 3,4 % si no hay plusvalía; puede valer si esperas subir rentas o el precio.
- Filtro de bolsillo (flujo y DSCR). Que el alquiler cubra la hipoteca con margen (DSCR al menos ~1,2 si quieres dormir tranquilo) y que el cash on cash tras un IRPF prudente no te obligue a financiar el piso con tu nómina cada mes.
Tu umbral también depende de si compras para vivir un día, para cash flow o para plusvalía; de si puedes aportan más entrada; y de tu comunidad (el ITP cambia la inversión total). No copies el 6,5 % de un titular como si fuera tu objetivo de cash on cash.
Calcula tu caso
Introduce precio, renta, gastos e hipoteca y mira bruta, neta, flujo de caja, cash on cash y DSCR en tiempo real. Gratis y sin registro.
Abrir la calculadora de rentabilidad
Información orientativa, no es asesoramiento financiero ni fiscal.