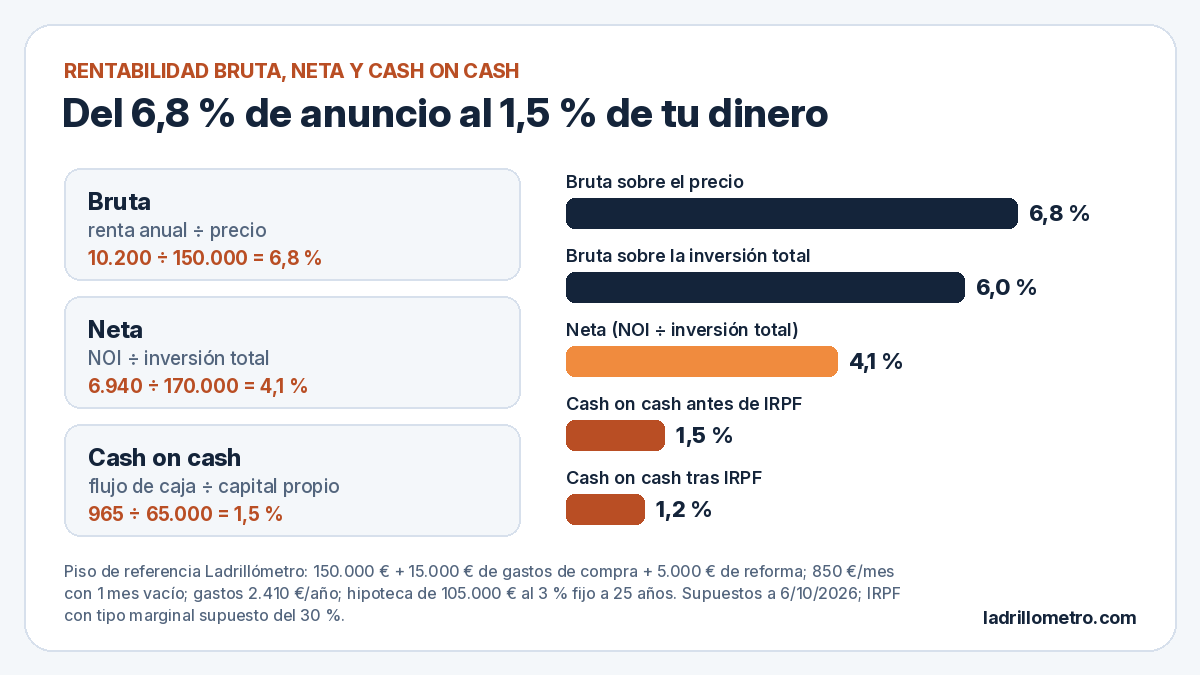
La rentabilidad bruta divide la renta anual entre el precio del piso. La neta descuenta antes los gastos y los meses vacíos y divide entre todo lo que te ha costado comprarlo, y el cash on cash mide lo que rinde el dinero que pones tú después de pagar la hipoteca. En nuestro piso de referencia de 150.000 € salen un 6,8 % bruto, un 4,1 % neto y un 1,5 % de cash on cash.
Puedes repetir estos cálculos con tus propios números en la calculadora de rentabilidad del alquiler. Abajo explicamos cada fórmula, de dónde sale cada cifra y por qué la diferencia entre las tres es tan grande.
¿Qué es la rentabilidad bruta de un alquiler y cómo se calcula?
Es la cifra rápida, la que aparece en los anuncios y en los titulares: cuánto alquiler genera el piso cada año en relación con su precio.
Rentabilidad bruta = renta mensual × 12 ÷ precio de compra × 100
Con 850 € al mes y un precio de 150.000 €: 850 × 12 = 10.200 € al año, y 10.200 ÷ 150.000 = 6,8 %. No tiene en cuenta los impuestos y gastos de la compra, los meses sin inquilino, los gastos del día a día ni la hipoteca. Sirve para comparar en un minuto dos pisos parecidos de la misma zona y para descartar los que no llegan ni a un mínimo, pero no para decidir una compra.
La calculadora de Ladrillómetro no muestra la bruta como resultado propio: parte directamente de los ingresos que esperas cobrar, ya con la ocupación aplicada.
¿Cómo se calcula la rentabilidad neta?
La neta responde a una pregunta más útil: cuánto deja el piso, una vez pagados sus gastos, por cada euro que ha costado ponerlo a funcionar.
Rentabilidad neta = (renta cobrada − gastos de explotación) ÷ inversión total × 100
- Renta cobrada: la renta anual menos los meses que prevés tener el piso vacío.
- Gastos de explotación: IBI, comunidad, seguros (hogar y, si lo contratas, impago), mantenimiento y reparaciones, y la gestión si la delegas en una agencia.
- Inversión total: precio + gastos de compra (impuestos, notaría, registro, gestoría, tasación) + reforma inicial.
Al numerador se le llama NOI (ingresos netos de explotación). En el ejemplo: 9.350 € cobrados − 2.410 € de gastos = 6.940 €, y 6.940 ÷ 170.000 = 4,1 %. La neta no incluye la hipoteca ni el IRPF: mide el inmueble, no cómo lo has pagado ni cuánto tributas tú.
En la calculadora, esta cifra aparece con la etiqueta «Cap rate» (ingresos netos ÷ coste total): 4,08 % en el ejemplo. Ten en cuenta que en otros textos el cap rate se calcula sobre el precio de compra, sin gastos ni reforma, y en este piso daría un 4,6 %. Antes de comparar dos cifras, mira siempre qué denominador usan.
¿Se calcula sobre el precio o sobre la inversión total?
Las dos formas son correctas si las dices en voz alta, pero dan números muy distintos con el mismo piso:
| Medida | Cálculo | Resultado |
|---|---|---|
| Bruta sobre el precio | 10.200 ÷ 150.000 | 6,8 % |
| Bruta sobre la inversión total | 10.200 ÷ 170.000 | 6,0 % |
| Neta sobre el precio (cap rate clásico) | 6.940 ÷ 150.000 | 4,6 % |
| Neta sobre la inversión total | 6.940 ÷ 170.000 | 4,1 % |
Para decidir, usa la inversión total. Los 15.000 € de gastos de compra y los 5.000 € de reforma salen de tu bolsillo igual que el precio, y no los recuperas al día siguiente. El precio sirve para comparar anuncios entre sí; la inversión total, para saber qué te rinde de verdad el dinero.
¿Qué es el cash on cash y en qué se diferencia del ROI?
Si compras con hipoteca, la pregunta cambia: ya no importa solo lo que rinde el piso, sino lo que rinde tu dinero, el que has puesto de entrada y en gastos.
Cash on cash = (NOI − cuotas anuales de la hipoteca) ÷ capital propio × 100
El numerador es el flujo de caja anual antes de impuestos. El capital propio es todo lo que pagas sin financiar: entrada + gastos de compra + reforma. En el ejemplo, 45.000 + 15.000 + 5.000 = 65.000 €, y el flujo es 6.940 − 5.975 = 965 € al año. Resultado: 965 ÷ 65.000 = 1,5 %.
La calculadora muestra también un ROI, que divide ese mismo flujo de caja entre el coste total del piso (965 ÷ 170.000 = 0,57 %). El cash on cash es más útil cuando hay hipoteca, porque compara el resultado con el dinero que de verdad tienes inmovilizado.
¿Cuánto rinde de verdad un piso de 150.000 €?
Este es el piso de referencia que usamos en todas las guías de Ladrillómetro. Los datos son supuestos razonables, no un piso concreto, y están detallados en la caja de supuestos de más abajo.
| Concepto | Cálculo | Importe |
|---|---|---|
| Renta anual | 850 € × 12 | 10.200 € |
| Renta cobrada (1 mes vacío) | 10.200 − 850 | 9.350 € |
| Gastos de explotación | IBI 400 + comunidad 960 + seguro de hogar 250 + seguro de impago 300 + mantenimiento 500 | 2.410 € |
| NOI | 9.350 − 2.410 | 6.940 € |
| Inversión total | 150.000 + 15.000 + 5.000 | 170.000 € |
| Hipoteca (70 % del precio) | 105.000 € al 3 % fijo a 25 años: 497,92 €/mes × 12 | 5.975 € |
| Flujo de caja antes de impuestos | 6.940 − 5.975 | 965 € (unos 80 €/mes) |
| Capital propio | 45.000 + 15.000 + 5.000 | 65.000 € |
| Rentabilidad bruta | 10.200 ÷ 150.000 | 6,8 % |
| Rentabilidad neta | 6.940 ÷ 170.000 | 4,1 % |
| Cash on cash | 965 ÷ 65.000 | 1,5 % |
Abrir este ejemplo en la calculadora
La calculadora todavía no carga ejemplos desde un enlace, así que tendrás que escribir los datos: precio 150.000; alquiler 850; ocupación 91,67 % (un mes vacío); IBI 400; comunidad 960; seguro 550 (hogar + impago); mantenimiento 500; gestión y otros gastos 0; importe del préstamo 105.000; entrada 45.000; cuota mensual 497,92; deja marcada la opción «Estimar el 10 % del precio» (15.000 € de gastos de compra) y pon 5.000 en reformas. Verás un NOI de 6.940 €, un flujo de +965 € al año, un «cap rate» del 4,08 % y un cash on cash del 1,49 % (el 91,67 % redondea un poco al alza la ocupación; con 11 meses exactos sale 1,48 %).
¿Por qué la neta es tan inferior a la bruta?
Porque entre una y otra se cuelan dos cosas que el anuncio no enseña. La primera es el denominador: sumar los gastos de compra y la reforma al precio baja la rentabilidad del 6,8 % al 6,0 % sin tocar la renta. La segunda son los gastos y el mes vacío: de los 10.200 € de renta teórica, 850 € se pierden por el mes sin inquilino y 2.410 € se van en gastos. Eso es casi un tercio de la renta (3.260 ÷ 10.200 = 32 %), y con ello la rentabilidad baja del 6,0 % al 4,1 %.
Ninguno de esos gastos es exagerado: no hemos incluido gestión por agencia, derramas de la comunidad ni reparaciones grandes. Si los tienes, la neta baja todavía más.
Alquilar por habitaciones sube la renta, pero también los gastos: suministros, muebles y más meses vacíos. Con 4 habitaciones a 350 €, este mismo piso pasaría del 4,1 % al 5,9 % neto, y con el tope legal a la suma de las rentas (la del piso entero), al 2,5 %. Lo explicamos en alquiler por habitaciones: rentabilidad, normativa y fiscalidad.
¿La hipoteca sube o baja el cash on cash?
Depende de cuánto te cueste el préstamo frente a lo que rinde el piso. Si lo compras al contado, tu capital propio son los 170.000 € y tu cash on cash coincide con la neta: 4,1 %. Con la hipoteca del 70 % baja al 1,5 %, aunque el interés sea solo del 3 %.
La razón está en la cuota. Cada año pagas 5.975 € por un préstamo de 105.000 €, es decir, un 5,7 % de lo prestado, porque la cuota incluye intereses y devolución de capital. Ese 5,7 % es más que el 4,1 % que genera el piso, así que el flujo de caja se estrecha.
Ahora bien, la parte de capital de la cuota no es un gasto: es deuda que dejas de deber. En el primer año devuelves unos 2.864 € de capital y pagas unos 3.111 € de intereses. Si sumas ese capital al flujo de caja, el rendimiento del año 1 sobre tu dinero sería (965 + 2.864) ÷ 65.000 ≈ 5,9 %, antes de impuestos y sin contar la revalorización. El cash on cash no lo recoge porque mide solo el dinero que llega a tu cuenta, que es justo lo que necesitas saber para no quedarte sin liquidez. Para ver el ciclo completo a 10 años (alquiler, deuda amortizada y venta), calcula la TIR y el VAN de la inversión inmobiliaria.
¿Cubre bien el alquiler la cuota en este caso? Lo medimos con el DSCR, que aquí es de 1,16: cubre, pero con poco margen.
¿Cuántos años se tarda en recuperar la inversión (PER inmobiliario)?
El PER inmobiliario da la vuelta a la rentabilidad: en lugar de un porcentaje, dice cuántos años de renta hacen falta para pagar el piso. Con la cifra de anuncio, 150.000 ÷ 10.200 = 14,7 años. Con números netos, 170.000 ÷ 6.940 = 24,5 años. Es una forma intuitiva de ver lo mismo que la tabla anterior, con las mismas limitaciones: no cuenta la financiación, los impuestos, la inflación de rentas y gastos ni lo que valdrá el piso al venderlo.
¿Qué errores se cometen al calcular la rentabilidad de un piso?
- Comparar la bruta de un piso con la neta de otro. Una diferencia de 2 o 3 puntos puede ser solo de método.
- Olvidar los gastos de compra. El impuesto de la compra (ITP en vivienda usada) depende de tu comunidad autónoma y es una parte importante de la inversión. Calcula los tuyos con el simulador de gastos de compra de vivienda.
- Suponer 12 meses cobrados. Un solo mes vacío al año baja la renta un 8,3 %.
- Dejar fuera el mantenimiento o el seguro de impago. Son gastos pequeños mes a mes, pero en el ejemplo suman 800 € al año.
- Meter la hipoteca en la neta. La neta mide el inmueble; la hipoteca va al flujo de caja y al cash on cash.
- Olvidar el IRPF. En el ejemplo, el IRPF del primer año es de unos 203 € y deja el cash on cash en el 1,2 % (762 ÷ 65.000). Lo calculamos paso a paso en la guía del flujo de caja.
Calcula tu caso
Prueba con el precio, la renta y los gastos del piso que estás mirando. La calculadora te da el NOI, la neta sobre el coste total, el flujo de caja, el cash on cash y el DSCR en tiempo real.
Abrir la calculadora de rentabilidad
Información orientativa, no es asesoramiento financiero ni fiscal.