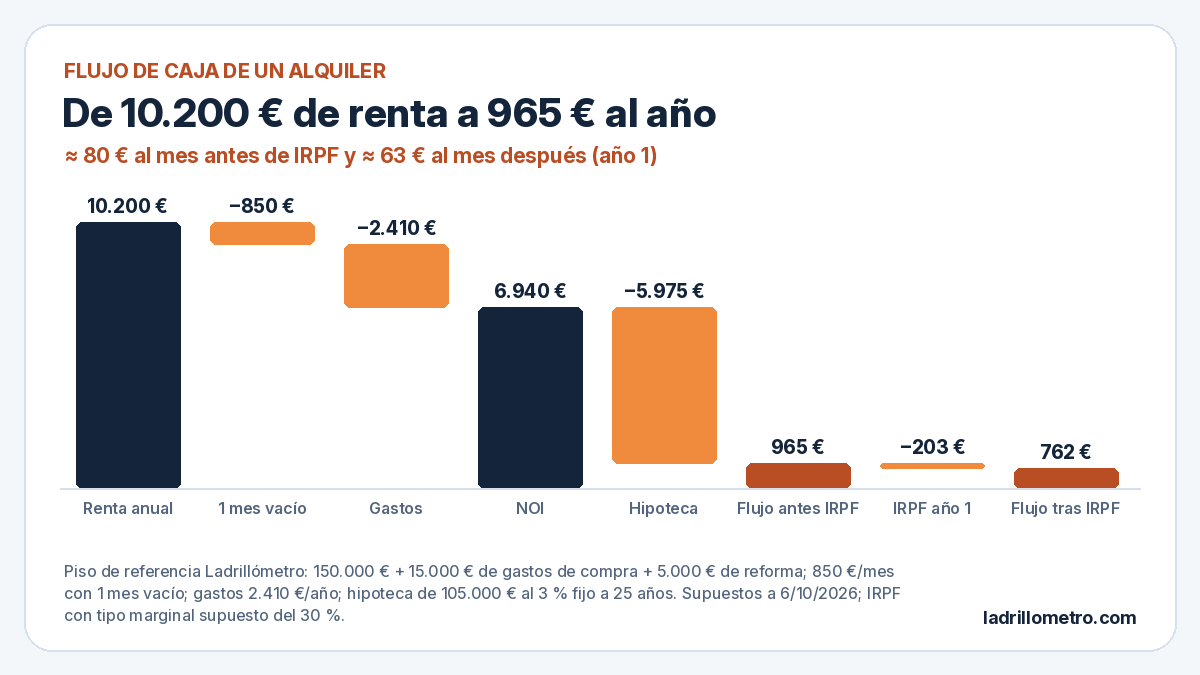
El flujo de caja de un alquiler es el dinero que te queda después de cobrar la renta y pagar los gastos, la hipoteca y los impuestos: renta cobrada − gastos − cuotas de la hipoteca − IRPF. En el piso de referencia de Ladrillómetro, 850 € al mes de renta dejan unos 965 € al año (80 € al mes) antes de impuestos y unos 762 € después.
Para calcular el tuyo, usa la calculadora de rentabilidad del alquiler: muestra el flujo de caja mensual y anual mientras cambias los datos. Aquí tienes la fórmula paso a paso, la lista de gastos y un ejemplo resuelto.
¿Qué es el flujo de caja de un alquiler?
Es la diferencia entre lo que entra en tu cuenta por el piso y lo que sale por él durante un periodo, normalmente un año, que después se divide entre 12 para verlo en meses. En inglés se llama cash flow.
No es lo mismo que la rentabilidad neta. La neta mide el inmueble sin tener en cuenta cómo lo has pagado; el flujo de caja incluye la hipoteca, porque es dinero que sale de tu bolsillo cada mes. Un piso puede tener una neta decente y un flujo de caja casi nulo si la cuota es alta. El flujo de caja te dice si el piso se paga solo o si vas a tener que poner dinero cada mes.
¿Cuál es la fórmula del flujo de caja, paso a paso?
- Renta anual: renta mensual × 12.
- Menos los meses vacíos: multiplica por la ocupación prevista (11 meses de 12 son un 91,67 %).
- Menos los gastos de explotación: IBI, comunidad, seguros, mantenimiento, gestión. El resultado es el NOI (ingresos netos de explotación).
- Menos las cuotas de la hipoteca: cuota mensual × 12, con intereses y capital. El resultado es el flujo de caja antes de impuestos.
- Menos el IRPF que generan esas rentas. El resultado es el flujo de caja después de impuestos.
Flujo de caja anual = renta × 12 × ocupación − gastos anuales − cuota mensual × 12 − IRPF
La calculadora de Ladrillómetro hace los cuatro primeros pasos, igual que esta fórmula. El IRPF lo calculamos aparte, más abajo, porque depende de tu tipo marginal y del tipo de contrato.
¿Qué gastos tiene un piso de alquiler?
Estos son los gastos anuales del piso de referencia. Son orientativos: los tuyos dependen del municipio, del edificio y del estado del piso.
| Gasto | En el ejemplo | Comentario |
|---|---|---|
| IBI | 400 € | Lo marca tu ayuntamiento; está en el recibo del año anterior. |
| Comunidad | 960 € | 80 € al mes. Pide al vendedor las actas por si hay derramas aprobadas. |
| Seguro de hogar | 250 € | Continente y responsabilidad civil. |
| Seguro de impago | 300 € | Opcional, pero reduce el riesgo más caro del alquiler. |
| Mantenimiento | 500 € | Reserva para averías y pequeñas reparaciones. |
| Gestión | 0 € | Si una agencia gestiona el alquiler, añade su comisión. |
| Total | 2.410 € | Un 24 % de la renta anual. |
Faltan a propósito dos cosas: los suministros, que en muchos contratos paga el inquilino (si los pagas tú, súmalos), y las derramas extraordinarias, que no son anuales pero conviene tener en cuenta en el colchón. La cuota de la hipoteca tampoco es un gasto de explotación: va en el paso siguiente.
¿Cuánto flujo de caja deja un piso de 150.000 €?
El piso de referencia cuesta 150.000 €, más 15.000 € de gastos de compra y 5.000 € de reforma. Se alquila por 850 € al mes, con un mes vacío al año, y se financia con una hipoteca de 105.000 € (el 70 % del precio) al 3 % fijo a 25 años, con una cuota de 497,92 € al mes.
| Paso | Cálculo | Al año | Al mes |
|---|---|---|---|
| Renta anual | 850 × 12 | 10.200 € | 850 € |
| Mes vacío | −850 | −850 € | −71 € |
| Gastos de explotación | ver tabla anterior | −2.410 € | −201 € |
| NOI | 9.350 − 2.410 | 6.940 € | 578 € |
| Hipoteca | 497,92 × 12 | −5.975 € | −498 € |
| Flujo antes de impuestos | 6.940 − 5.975 | 965 € | 80 € |
| IRPF del año 1 | ver sección siguiente | −203 € | −17 € |
| Flujo después de impuestos | 965 − 203 | 762 € | 63 € |
Abrir este ejemplo en la calculadora
La calculadora todavía no carga ejemplos desde un enlace, así que tendrás que escribir los datos: precio 150.000; alquiler 850; ocupación 91,67 %; IBI 400; comunidad 960; seguro 550 (hogar + impago); mantenimiento 500; gestión y otros gastos 0; importe del préstamo 105.000; entrada 45.000; cuota mensual 497,92 (puedes obtenerla en el simulador de hipoteca, que la redondea a 498 €); deja marcada la opción «Estimar el 10 % del precio» y pon 5.000 en reformas. Verás un flujo de caja de +80 € al mes y +965 € al año, y un alquiler de equilibrio de 762 €.
Ochenta euros al mes es poco margen: una avería de 1.000 € o un segundo mes vacío se comen el año entero. Por eso conviene mirar también el DSCR, que en este caso es de 1,16.
¿Cómo afecta el IRPF al flujo de caja?
El IRPF no grava el flujo de caja, sino el rendimiento neto del capital inmobiliario: ingresos menos gastos deducibles. La diferencia importa porque de la hipoteca solo se deducen los intereses, no el capital, y porque se deduce una amortización del inmueble que no es un pago real. Este es el cálculo simplificado del primer año:
| Concepto | Importe |
|---|---|
| Ingresos (renta cobrada) | 9.350 € |
| Gastos de explotación (IBI, comunidad, seguros, mantenimiento) | −2.410 € |
| Intereses de la hipoteca del año 1 | −3.111 € |
| Amortización: 3 % × 82.500 € (construcción supuesta del 50 % de 165.000 €) | −2.475 € |
| Rendimiento neto | 1.354 € |
| Reducción general del 50 % (vivienda, contrato desde el 26/05/2023) | −677 € |
| Rendimiento neto reducido | 677 € |
| IRPF con un tipo marginal supuesto del 30 % | 203 € |
La amortización deducible es como máximo el 3 % del mayor de dos valores, ambos sin el suelo: el coste de adquisición de la construcción (precio y gastos de compra) o el valor catastral de la construcción. Si no conoces el valor del suelo, la AEAT indica que se reparte el coste según los valores catastrales del suelo y la construcción que aparecen en el recibo del IBI. En el ejemplo suponemos que la construcción es el 50 %; si la reforma es una mejora, también se amortiza (aquí no la hemos incluido para simplificar).
La reducción depende del contrato: el 50 % es la general para contratos de vivienda firmados desde el 26 de mayo de 2023, que puede subir al 60 %, 70 % o 90 % si se cumplen ciertos requisitos (rehabilitación reciente, inquilinos jóvenes o rebaja de renta en zona tensionada, entre otros). Los contratos anteriores a esa fecha mantienen el 60 %. No se aplica a alquileres de temporada ni turísticos. El impuesto se paga en la declaración de la renta del año siguiente, así que conviene apartarlo.
¿Qué pasa con el flujo de caja si sube el tipo o baja la renta?
| Escenario | Cálculo | Flujo antes de impuestos |
|---|---|---|
| Referencia | 9.350 − 2.410 − 5.975 | +965 €/año (+80 €/mes) |
| Hipoteca al 4 % (554,23 €/mes) | 9.350 − 2.410 − 6.651 | +289 €/año (+24 €/mes) |
| Dos meses vacíos | 8.500 − 2.410 − 5.975 | +115 €/año (+10 €/mes) |
| Renta de 1.000 €/mes | 11.000 − 2.410 − 5.975 | +2.615 €/año (+218 €/mes) |
La renta mínima para no perder dinero antes de impuestos, cobrando 11 meses, es (2.410 + 5.975) ÷ 11 = 762 € al mes. La calculadora la muestra como «alquiler de equilibrio». Si tu hipoteca es variable, el tipo cambia con el Euríbor: el de 12 meses fue del 3,247 % en septiembre de 2026.
¿Tiene sentido un flujo de caja negativo?
Puede tenerlo, pero hay que saber qué se está comprando. Con un flujo negativo pones dinero cada mes a cambio de dos cosas que no ves en la cuenta: el capital que vas devolviendo (en el ejemplo, unos 2.864 € el primer año) y una posible revalorización del piso, que nadie garantiza.
Si aceptas un flujo negativo, comprueba que puedes pagarlo con tu sueldo durante años, incluso con un mes vacío o una derrama, y que no dependes de vender en un momento concreto. Si no es así, el riesgo no compensa.
¿Cómo se puede mejorar el flujo de caja de un alquiler?
- Negociar el precio. Es la palanca más potente, porque baja a la vez la hipoteca y los impuestos de la compra.
- Aportar más entrada. Con un préstamo de 90.000 € en lugar de 105.000 € (60 % del precio), la cuota baja a 426,79 € y el flujo sube a unos 1.819 € al año, aunque inmovilizas más dinero.
- Alargar el plazo. A 30 años, la cuota de 105.000 € al 3 % sería de 442,68 € y el flujo de unos 1.628 € al año, a cambio de pagar casi 10.000 € más de intereses en total.
- Reducir los meses vacíos. Un buen anuncio, un precio ajustado y un piso en buen estado valen más que cualquier truco.
- Revisar seguros y gastos cada año, sin quitar los que protegen de lo grave.
- Actualizar la renta cuando toque, dentro de los límites legales y del contrato. El INE publica el índice de referencia para la actualización de los contratos de vivienda (IRAV).
Calcula tu caso
Introduce la renta, la ocupación, los gastos y la cuota de tu hipoteca y mira cuánto te queda al mes. Prueba también qué pasa con un mes vacío más o con un punto más de interés.
Abrir la calculadora de rentabilidad Calcular la cuota de la hipoteca
Información orientativa, no es asesoramiento financiero ni fiscal.