El DSCR (ratio de cobertura del servicio de la deuda) divide los ingresos netos que genera el alquiler entre lo que pagas de hipoteca en un año. Por encima de 1, el alquiler cubre la cuota; por debajo, tienes que poner dinero de tu bolsillo. En el piso de referencia de Ladrillómetro, 6.940 € de ingresos netos frente a 5.975 € de cuotas dan un DSCR de 1,16.
La calculadora de rentabilidad del alquiler lo calcula automáticamente con tus datos, junto al flujo de caja. En esta guía verás la fórmula, cómo interpretarlo y qué puedes hacer para mejorarlo.
¿Qué es el DSCR y qué mide?
DSCR son las siglas en inglés de debt service coverage ratio: cuántas veces cubren los ingresos netos de un inmueble el pago de su deuda. Es una métrica de margen de seguridad. No dice cuánto ganas, sino cuánto pueden empeorar las cosas antes de que el piso deje de pagarse solo.
Un DSCR de 1,16 significa que, por cada euro de cuota, el piso genera 1,16 € de ingresos netos. Dicho de otra forma, los ingresos netos podrían caer un 14 % (1 − 1 ÷ 1,16) antes de que el alquiler dejara de cubrir la hipoteca.
¿Cómo se calcula el DSCR?
DSCR = NOI ÷ cuotas anuales de la hipoteca
- NOI: renta cobrada en el año (descontando meses vacíos) menos los gastos de explotación.
- Cuotas anuales (servicio de la deuda): la cuota mensual × 12, con intereses y devolución de capital. Si tienes otro préstamo ligado al piso, por ejemplo para la reforma, súmalo.
El DSCR se calcula antes de impuestos y no incluye la entrada ni los gastos de compra: estos influyen en cuánto pides prestado, y por tanto en la cuota, pero no entran en la fórmula. La calculadora usa exactamente esta definición: ingresos netos de explotación ÷ hipoteca anual.
¿Qué es el NOI y qué gastos incluye?
El NOI (ingresos netos de explotación) es lo que deja el piso antes de pagar la financiación y los impuestos. En el piso de referencia:
| Concepto | Importe anual |
|---|---|
| Renta: 850 € × 12 | 10.200 € |
| Un mes vacío | −850 € |
| IBI | −400 € |
| Comunidad | −960 € |
| Seguros de hogar (250 €) e impago (300 €) | −550 € |
| Mantenimiento | −500 € |
| NOI | 6.940 € |
El NOI es el mismo número que se usa para la rentabilidad neta. Si te dejas gastos fuera, el DSCR sale mejor de lo que es: un DSCR solo es tan fiable como los gastos que has metido.
¿Cómo se interpreta un DSCR de 0,9, 1,0, 1,2 o 1,5?
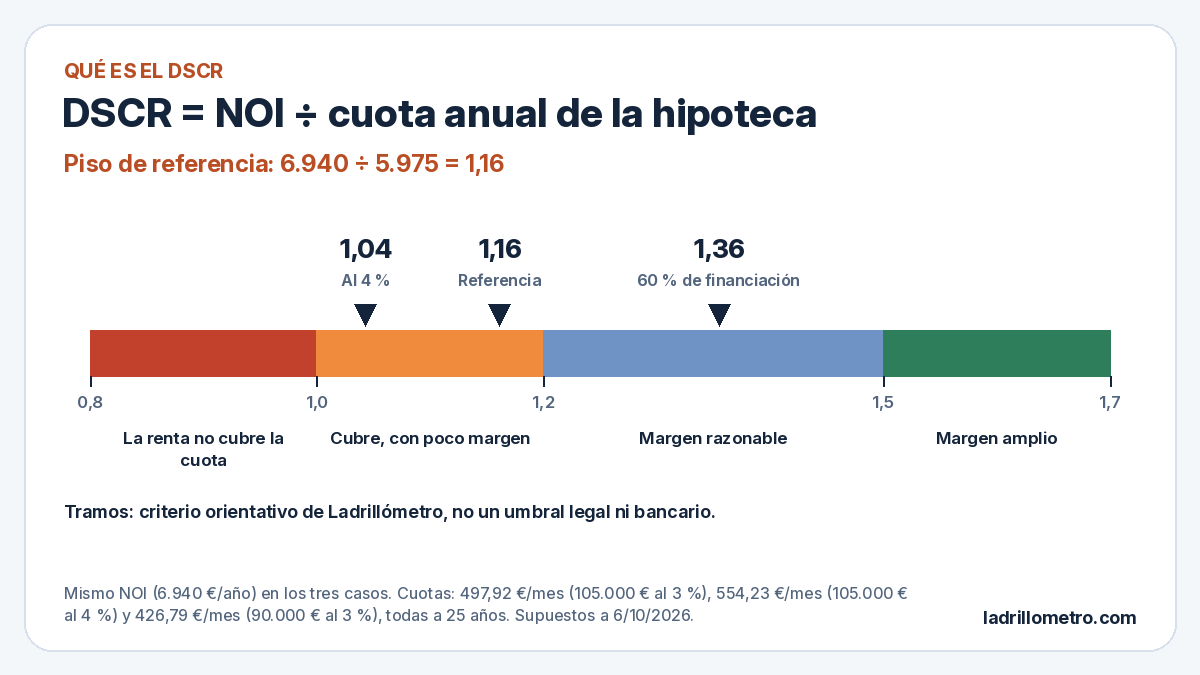
No hay un umbral legal para el DSCR de un particular. Los tramos de esta tabla son un criterio orientativo de Ladrillómetro, pensado para pisos de alquiler residencial. Para hacerlos concretos, la tabla muestra qué cuota anual da cada DSCR con el NOI del ejemplo (6.940 €):
| DSCR | Cuota anual con un NOI de 6.940 € | Lo que queda al año | Lectura orientativa |
|---|---|---|---|
| 0,9 | 7.711 € | −771 € | El alquiler no cubre la cuota: pones dinero cada mes. |
| 1,0 | 6.940 € | 0 € | Cubre justo; cualquier imprevisto sale de tu bolsillo. |
| 1,2 | 5.783 € | +1.157 € | Margen razonable para un mes vacío o una avería. |
| 1,5 | 4.627 € | +2.313 € | Margen amplio; suele implicar más entrada o un tipo bajo. |
Por debajo de 1,0, el piso no se paga solo. Entre 1,0 y 1,2 se paga, pero con poco margen. Desde 1,2 el margen es razonable y desde 1,5, amplio. Un DSCR alto no significa que la inversión sea buena: también puede salir alto un piso caro comprado casi al contado. Úsalo junto al flujo de caja y la rentabilidad.
¿Qué DSCR tiene un piso de 150.000 € con hipoteca?
El piso de referencia cuesta 150.000 € (más 15.000 € de gastos de compra y 5.000 € de reforma), se alquila por 850 € al mes con un mes vacío al año y tiene un NOI de 6.940 €. Cambiando solo la hipoteca, a 25 años en todos los casos:
| Hipoteca | Cuota | Cálculo | DSCR |
|---|---|---|---|
| 105.000 € (70 %) al 3 % fijo | 497,92 €/mes = 5.975 €/año | 6.940 ÷ 5.975 | 1,16 |
| 105.000 € (70 %) al 4 % | 554,23 €/mes = 6.651 €/año | 6.940 ÷ 6.651 | 1,04 |
| 90.000 € (60 %) al 3 % fijo | 426,79 €/mes = 5.121 €/año | 6.940 ÷ 5.121 | 1,36 |
El caso base, con un 1,16, cubre la cuota con unos 965 € de margen al año. Basta con un punto más de interés para quedarse en 1,04, con unos 289 € de margen. Un segundo mes vacío (850 €) dejaría el margen del caso base en apenas 115 €. Con 15.000 € más de entrada, el DSCR sube a 1,36 y el margen a unos 1.819 € al año.
¿Qué renta haría falta para llegar a 1,2 con la hipoteca del caso base? El NOI tendría que ser 1,2 × 5.975 = 7.170 €; sumando los gastos y cobrando 11 meses, (7.170 + 2.410) ÷ 11 = unos 871 € al mes.
Abrir este ejemplo en la calculadora
La calculadora todavía no carga ejemplos desde un enlace, así que tendrás que escribir los datos: precio 150.000; alquiler 850; ocupación 91,67 %; IBI 400; comunidad 960; seguro 550; mantenimiento 500; gestión y otros gastos 0; importe del préstamo 105.000; entrada 45.000; cuota mensual 497,92; deja marcada la opción «Estimar el 10 % del precio» y pon 5.000 en reformas. Verás un DSCR de 1,16×. Para los otros casos cambia la cuota a 554,23 (DSCR 1,04×) o el préstamo a 90.000 y la cuota a 426,79 (DSCR 1,36×). Las cuotas las puedes comprobar en el simulador de hipoteca, que las redondea al euro.
¿Usan los bancos españoles el DSCR?
Con honestidad: en las hipotecas a particulares, lo que manda es tu solvencia personal, no el DSCR del piso. La Ley 5/2019 de crédito inmobiliario obliga en su artículo 11 a evaluar en profundidad la solvencia del cliente antes de conceder el préstamo, teniendo en cuenta, entre otros factores, el empleo, los ingresos presentes y previsibles, los activos, el ahorro, los gastos fijos y los compromisos ya asumidos. La ley no fija ningún DSCR mínimo.
En la práctica, a un particular el banco le mirará sobre todo su ratio de endeudamiento: qué parte de sus ingresos se va en deudas. El alquiler esperado puede contar en esa evaluación, pero cada entidad tiene su criterio. El DSCR es, sobre todo, una herramienta para ti como inversor: te dice si el piso se sostiene solo, aunque el banco te preste por tu nómina.
Si quieres saber cuánto te prestarían según tus ingresos, usa la calculadora de capacidad hipotecaria.
¿Cómo se puede subir el DSCR de un piso?
- Pedir menos préstamo. Pasar del 70 % al 60 % del precio sube el DSCR de 1,16 a 1,36 en el ejemplo.
- Alargar el plazo. A 30 años, la cuota de 105.000 € al 3 % baja a 442,68 € y el DSCR sube a 1,31, aunque pagas casi 10.000 € más de intereses en total.
- Conseguir un tipo más bajo o comparar ofertas: cada punto de interés mueve el DSCR más de una décima en este piso.
- Negociar el precio, que reduce el préstamo necesario.
- Subir el NOI: menos meses vacíos, gastos revisados y una renta de mercado, dentro de los límites legales de actualización.
Calcula tu caso
Introduce tu renta, tus gastos y la cuota de tu hipoteca, y mira el DSCR junto al flujo de caja. Después prueba con un punto más de interés o un mes vacío más para ver cuánto margen tienes.
Abrir la calculadora de rentabilidad Calcular la cuota de la hipoteca
Información orientativa, no es asesoramiento financiero ni fiscal.