Con la regla del 35 % (cuota máxima = 35 % de tus ingresos netos), un sueldo de 2.000 € netos da una cuota de 700 € y, a 30 años al 3 % fijo, unos 166.000 € de hipoteca. Es una estimación orientativa: el banco también mira deudas, estabilidad de ingresos y la entrada que puedas aportar.
Saber cuánta hipoteca puedo pedir depende sobre todo de la cuota que te acepte el banco. Prueba tu caso en la calculadora de capacidad hipotecaria (pon tu salario neto) y comprueba la cuota en el simulador de hipoteca. Abajo tienes la fórmula, una tabla por sueldo y qué cambia si ya tienes deudas o compras para invertir.
¿Cuánta hipoteca puedo pedir con mi sueldo? (respuesta rápida)
Los bancos españoles suelen situar el ratio de esfuerzo (cuotas de todas las deudas ÷ ingresos netos) en torno al 30 %–35 %, y el Portal del Cliente Bancario del Banco de España advierte que el endeudamiento total no debería superar el 40 % de los ingresos netos. En esta guía usamos el 35 % como punto de partida prudente y habitual.
Pasos:
- Cuota máxima = ingresos netos mensuales × 0,35 (menos otras cuotas de deuda, si las hay).
- Hipoteca máxima = el capital que esa cuota puede amortizar a un plazo y tipo dados (sistema francés).
Ejemplo: 2.000 € netos × 35 % = 700 €/mes de cuota. A 30 años y al 3 % fijo, eso financia unos 166.000 €. Al tipo vigente del 3,247 % (Euríbor a 1 año de septiembre de 2026), bajaría a unos 160.900 €.
¿Cómo se calcula la hipoteca máxima a partir de la cuota?
La cuota máxima es sencilla:
Cuota máx. = ingresos netos × ratio (aquí 0,35), restando antes otras deudas mensuales.
El capital (hipoteca) se obtiene con la fórmula del valor actual de una anualidad francesa (cuota fija):
Hipoteca = cuota × [1 − (1 + r)−n] ÷ r, donde r es el tipo mensual (tipo anual ÷ 12) y n el número de meses.
Con r = 0,03 ÷ 12 y n = 360, una cuota de 700 € da 166.033 € (redondeamos a ~166.000 € en el texto). No inventamos cifras: son el resultado exacto de esa fórmula, las mismas que usa un simulador de cuota francesa.
Calcular mi capacidad hipotecaria Simular la cuota
Tabla: hipoteca máxima según el sueldo neto (2026)
Supuestos: ratio 35 %, 30 años, sin otras deudas, amortización francesa. Dos tipos: 3 % fijo (ejemplo) y 3,247 % (Euríbor a 1 año de septiembre de 2026, publicado por el Banco de España el 1/10/2026, BOE-A-2026-20519). Cifras redondeadas a la centena más cercana en la tabla; el gráfico usa los mismos redondeos.
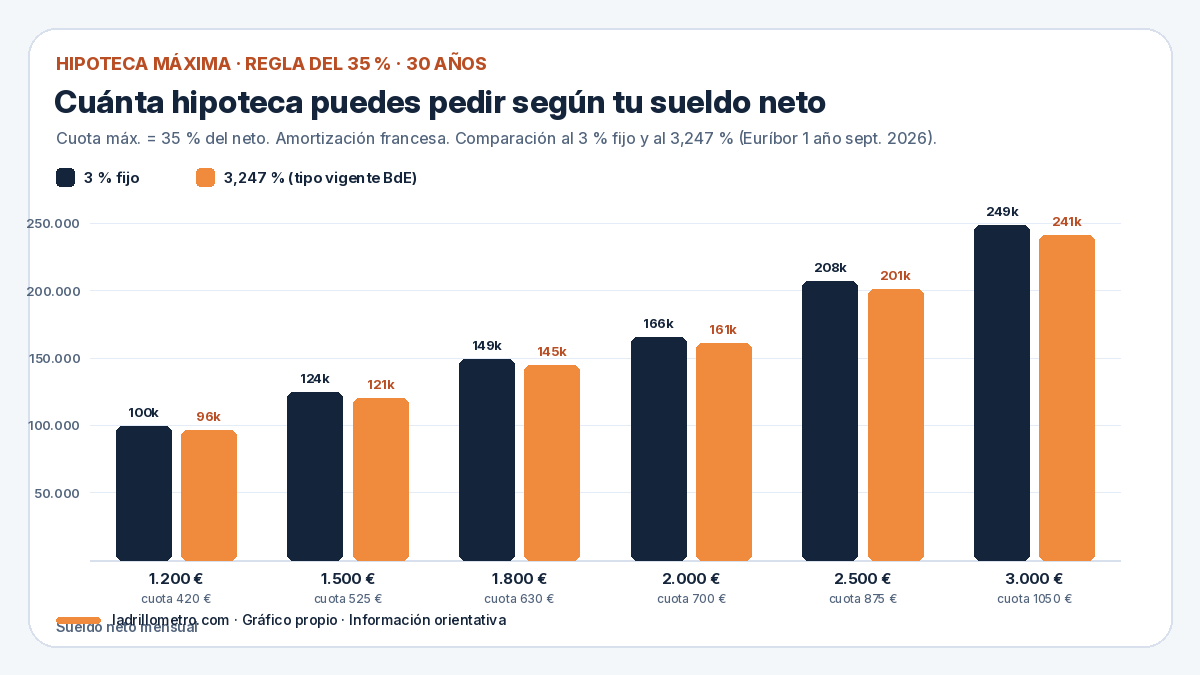
| Sueldo neto | Cuota máx. (35 %) | Hipoteca al 3 % | Hipoteca al 3,247 % |
|---|---|---|---|
| 1.200 € | 420 € | 99.600 € | 96.500 € |
| 1.500 € | 525 € | 124.500 € | 120.700 € |
| 1.800 € | 630 € | 149.400 € | 144.800 € |
| 2.000 € | 700 € | 166.000 € | 160.900 € |
| 2.500 € | 875 € | 207.500 € | 201.100 € |
| 3.000 € | 1.050 € | 249.000 € | 241.400 € |
Exactos antes de redondear (3 %): 99.620 · 124.524 · 149.429 · 166.033 · 207.541 · 249.049 €. Al 3,247 %: 96.542 · 120.678 · 144.814 · 160.904 · 201.130 · 241.356 €.
La variante «hipoteca con sueldo de 2.000 euros» es la más buscada de esta tabla: ~166.000 € al 3 % o ~160.900 € al tipo vigente, siempre sin otras deudas y con el 35 % de esfuerzo.
Además del sueldo: ¿cuánto ahorro necesito?
La cuota que aguanta tu nómina no es lo único. En vivienda habitual los bancos suelen financiar como mucho el ~80 % del valor de tasación (a veces menos). Eso implica:
- Entrada ~20 % del precio (o del menor entre precio y tasación).
- Gastos de compra (ITP o IVA, notaría, registro, gestoría, tasación): a menudo otro ~10 %–12 % del precio en segunda mano, según comunidad.
Ejemplo orientativo: si el banco te presta 166.000 € al 80 % LTV, el piso tasado rondaría ~207.500 € y necesitarías del orden de 41.500 € de entrada más gastos (decenas de miles según el ITP de tu comunidad). Tener capacidad de cuota sin ahorro suficiente no cierra la operación.
¿Qué pasa si ya tienes otras deudas?
El ratio mira todas las cuotas (coche, préstamo personal, tarjetas revolving…), no solo la hipoteca. Si ganas 2.500 € netos y ya pagas 150 € de otra deuda:
- Cuota disponible = 2.500 × 35 % − 150 = 725 €.
- Hipoteca al 3 % / 30 años ≈ 172.000 € (exacto: 171.962 €), frente a los ~207.500 € sin esa deuda.
Una deuda pequeña reduce el préstamo de forma notable porque resta cada mes durante todo el plazo. Cancela o reduce cuotas antes de pedir hipoteca si puedes.
Pareja, autónomos y pagas extra
- Pareja / dos titulares: se suman ingresos netos (y deudas). Dos sueldos de 1.500 € netos ≈ un hogar de 3.000 € → en la tabla, ~249.000 € al 3 % si no hay otras deudas.
- Pagas extra: muchos bancos anualizan (×14 o media mensual). Pregunta cómo computan la tuya; no asumas el bruto de nómina.
- Autónomos: suelen pedir más historial (IRPF, IVA, vida laboral) y a veces aplican un ratio más estricto o descuentan parte de los ingresos. La tabla sigue siendo un techo teórico, no una oferta.
Si compras para invertir: LTV y alquiler
En una segunda vivienda o compra para alquilar el banco suele:
- Financiar menos (LTV a menudo ~60 %–70 %, no el 80 % de vivienda habitual).
- Contar solo una parte del alquiler esperado (o nada) al valorar tu capacidad, y fijarse más en tu nómina.
Para ti como inversor, el dato útil no es solo «cuánta hipoteca me dan», sino si el alquiler cubre la cuota con margen: eso es el DSCR. Combínalo con la rentabilidad neta y el cash on cash en las guías de buena rentabilidad y bruta, neta y cash on cash.
Calcula tu caso
Introduce tu salario neto (y otras deudas) en la calculadora de capacidad hipotecaria y, con la cuota que salga, comprueba plazos y tipos en el simulador. Gratis y sin registro.
Abrir la calculadora de capacidad hipotecaria Abrir el simulador de hipoteca
Información orientativa, no es asesoramiento financiero ni fiscal.